
Indbetal til pension inden nytår
Betaler du mellemskat eller topskat?
Så kan det være særligt interessant at indbetale ekstra. En indbetaling til ratepension eller livrente trækkes fra din indkomst, før mellemskat og topskat bliver regnet. Ligger du lige over grænsen, kan en ekstra indbetaling betyde, at du betaler mindre eller ingen mellemskat eller topskat af den del. Du udskyder skatten, til pengene bliver udbetalt, hvor din indkomst kan være lavere.
I 2026 betaler du mellemskat af personlig indkomst over 641.200 kr. og topskat over 777.900 kr. efter arbejdsmarkedsbidrag.
Det forudsætter, at du har plads under ratemaks på 68.700 kr., eller at du indbetaler til en livsvarig livrente, og at du har råd til at undvære pengene. De er bundet i ordningen, til du kan få dem udbetalt. For nogle kan det ikke betale sig, fx hvis du forventer en høj indkomst, når pengene skal udbetales.
Betaler du eller din arbejdsgiver til en ratepension eller en livrente, får du automatisk et ekstra fradrag oven i det almindelige pensionsfradrag. Har du mere end 15 år til folkepensionsalderen, er det ekstra fradrag 12 % af indbetalingerne. Har du 15 år eller færre, er det 32 %. I 2026 regnes der af højst 87.800 kr., så fradraget kan blive op til 10.536 kr. eller 28.096 kr., og du skal ikke selv gøre noget for at få det.
Har du ikke nået ratemaks på 68.700 kr. eller de 87.800 kr., som det ekstra fradrag regnes af, kan du nå at indbetale ekstra med november- og decemberlønnen og få fradragene for 2026.
Hvorfor gør vi opmærksom på det?
Fordi det ekstra pensionsfradrag er et af de fradrag, mange overser. Det er hverken nyt eller hemmeligt, men mange ved ikke, at de får det, og endnu færre tænker på, at en ekstra indbetaling inden nytår også giver mere i ekstra fradrag. November og december er de sidste lønninger, hvor en indbetaling tæller med i 2026.
Sådan gør du
- Tjek, hvor meget du har indbetalt i år. Spørg dit pensionsselskab eller din bank, hvor meget der allerede er indbetalt til ratepension og livrente i 2026, både fra dig og fra din arbejdsgiver. Der er to grænser at holde øje med: Du kan højst få fradrag for 68.700 kr. til ratepension (ratemaks), og det ekstra fradrag regnes af højst 87.800 kr. til ratepension og livrente tilsammen.
- Giv besked til din lønansvarlige. Har du pension gennem jobbet, så bed den, der står for lønnen, om at hæve din pensionsprocent i november og december. Så får du fradraget direkte via lønnen.
- Eller indbetal selv. Har du en privat ratepension eller livrente, kan du indbetale direkte. Så får du fradraget via årsopgørelsen.
Har du din pension gennem os, behøver du ikke give os besked om en ekstra indbetaling. Vil du ændre din pensionsordning eller dine forsikringer, skal du kontakte os. Er du i tvivl om, hvor meget du kan nå at indbetale, eller om det giver mening for dig, kan du altid ringe til os på 2090 4300.
Hvem får det ekstra pensionsfradrag?
Fradraget gælder for indbetalinger til pensionsordninger med løbende udbetaling, det vil sige ratepension og livrente. Det gælder både for ordninger gennem jobbet og for private ordninger. Indbetalinger til aldersopsparing tæller ikke med, fordi der ikke er fradrag for dem.
Om du får 12 % eller 32 %, afhænger af, hvor mange år der er, til du når folkepensionsalderen. Folkepensionsalderen ligger mellem 65 og 70 år afhængigt af, hvornår du er født. Du kan se din på skat.dk.
Hvor meget er fradraget værd?
Det ekstra pensionsfradrag er et ligningsmæssigt fradrag. Det betyder, at det trækkes fra den indkomst, du betaler kommune- og kirkeskat af, og ikke direkte fra skatten. Eksempel: Betaler du 25 % i kommune- og kirkeskat tilsammen, er hver 1.000 kr. i fradrag 250 kr. værd.
| Mere end 15 år til folkepension | 15 år eller færre | |
|---|---|---|
| Ekstra fradrag i 2026 | 12 % | 32 % |
| Højeste fradrag (af 87.800 kr.) | 10.536 kr. | 28.096 kr. |
| Skattebesparelse i eksemplet (25 %) | ca. 2.600 kr. | ca. 7.000 kr. |
Skattebesparelsen er et eksempel og kommer oven i det almindelige fradrag for indbetalingen. Det præcise beløb afhænger af din kommuneskat, og om du er medlem af folkekirken.
Tæller din arbejdsgivers indbetaling med?
Ja. Både det almindelige og det ekstra fradrag regnes af dine egne og din arbejdsgivers indbetalinger tilsammen.
Der er to forskellige grænser, og det er derfor, der står to beløb. Ratemaks på 68.700 kr. er det højeste, du kan få fradrag for på en ratepension. Det ekstra fradrag regnes af op til 87.800 kr., og her tæller både ratepension og livrente med. En livsvarig livrente har ikke et ratemaks. Har du fyldt din ratepension op, kan du derfor indbetale resten til en livsvarig livrente. Det ekstra fradrag får du, indtil du samlet har indbetalt 87.800 kr.
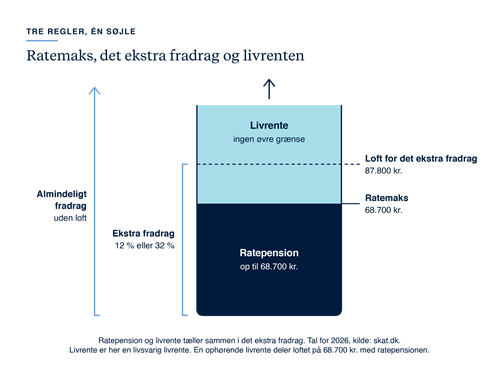
Er du allerede oppe på 87.800 kr. i alt, giver en ekstra indbetaling ikke mere i ekstra fradrag. Du får stadig det almindelige fradrag, så længe du er under ratemaks, eller indbetaler til en livsvarig livrente.
Det er dog værd at tjekke. Har du fx skiftet job i løbet af året, gået ned i tid eller har en lavere løn, kan der være plads op til grænsen.
Hvad med 2027?
Grænsen stiger. I 2027 regnes det ekstra fradrag af højst 90.300 kr. Det giver et højeste fradrag på 10.836 kr. ved 12 % og 28.896 kr. ved 32 %.
Vil du vide mere?
Onsdag den 18. november kl. 16:00 holder Mads Stevn Bjørklund et gratis webinar på en halv time om skat og pension. Han gennemgår det ekstra pensionsfradrag, ratepensionen, aldersopsparingen og skatten i 2027, og hvornår en ekstra indbetaling ikke kan betale sig. Webinaret optages, så du kan også se det bagefter.
Artiklen er en generel orientering om skat og pension, ikke individuel skatterådgivning.
Kilder
Vi er her for dig
Pensionsrådgivere sidder klar til at besvare dine spørgsmål og hjælpe dig.
Udfyld formularen for fx et uforpligtende tilbud, så kontakter vi dig. Du kan også ringe til os på 2090 4300